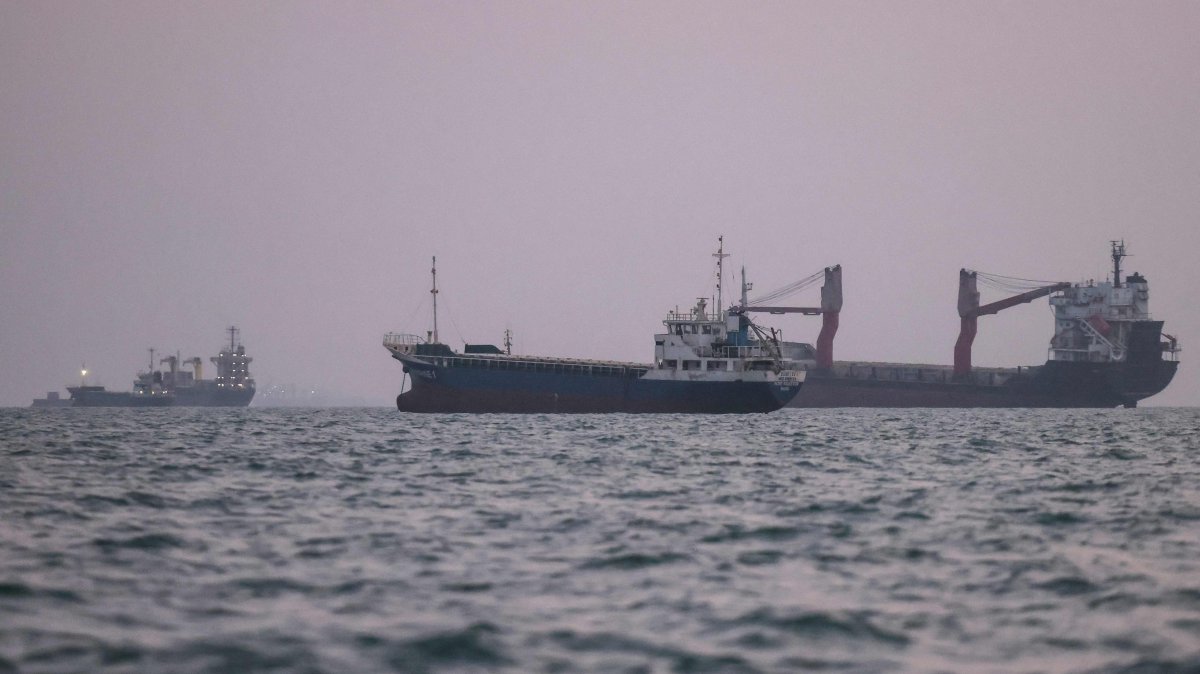
به گفته فرماندهی مرکزی ایالات متحده، در ۵ سپتامبر ۲۰۲۶ هواپیماها و پهپادهای آمریکایی سه نفتکشِ درگیر در تجارت نفت ایران را هدف قرار دادند. داونی در نزدیکی جزیره خارک و استارک ۱ در نزدیکی جاسک از کار افتادند و کایلو که بدون بار بود در دریای عمان منهدم شد و سپس غرق شد. پیت هگست، وزیر دفاع، منطق این اقدام را بهروشنی بیان کرد: اگر ایران به کشتیهای آمریکایی شلیک کند، واشنگتن نفتکشهایش را نابود خواهد کرد. دریاسالار برد کوپر، فرمانده سنتکام، برای این هشدار بهایی تعیین کرد و گفت شلیک به دو ناو آمریکایی برای ایران به قیمت سه کشتی تمام خواهد شد. کشتیهای آمریکایی از حملات گریخته بودند.
این وضعیت شبیه رویارویی ارتش آمریکا و سپاه پاسداران ایران است. اما نظام تجاریِ پشت آن بسیار فراتر از ایران امتداد دارد. نفت ایران هم با نفتکشهای خود کشور، از جمله داونی و استارک ۱ متعلق به شرکت ملی نفتکش ایران، و هم با ناوگان بینالمللی گستردهتری حمل میشود.
شرکت اطلاعات دریایی ویندوارد در فوریه ۲۰۲۶ حدود ۴۳۰ نفتکش فعال در تجارت ایران را شناسایی کرد که ۶۲ درصد آنها با پرچم جعلی فعالیت میکردند و ۸۷ درصد تحت تحریم بودند. تحقیقی که فالو دِ مانی و پروژه گزارشگری جرائم سازمانیافته و فساد (OCCRP) در فوریه ۲۰۲۵ انجام دادند، ناوگان سایه روسیه را متشکل از حدود ۶۰۰ کشتی توصیف کرد. پژوهش مدرسه اقتصاد کییف که مبنای تحقیق بود، برآورد میکرد نفتکشهای سایه در ژوئن ۲۰۲۴ حدود ۷۰ درصد صادرات دریایی نفت روسیه را حمل کردهاند. اینها بازارهای همپوشانِ کشتیهای فرسوده، مالکیت غیرشفاف و ترتیبات بیمهای مبهم هستند. این شناورها شامل نفتکشهای افرامکس و سوئزمکس و نفتکشهای بسیار بزرگ نفت خام میشوند که اغلب از طریق شرکتهای فراساحلی فعالیت میکنند و مرتب پرچم عوض میکنند. فروش کشتیهای اروپایی و آمریکایی بهویژه در مورد روسیه بهخوبی مستند شده است.
گزارش مه ۲۰۲۶ اتحادیه مالکان کشتی یونان، ناوگان تحت کنترل یونانیها را ۵٬۷۹۸ کشتی اعلام میکند که ۱۹٫۱ درصد ظرفیت حمل جهانی، ۲۶ درصد ظرفیت نفتکشها و ۶۱ درصد ظرفیت ناوگان تحت کنترل اتحادیه اروپا را در اختیار دارند. بررسی جداگانه کمیته همکاری کشتیرانی یونان (GSCC) که ۴٬۳۸۸ کشتی را پوشش میداد، نشان داد کمتر از یکسوم آنها با پرچم کشورهای اتحادیه اروپا تردد میکنند. سرمایه اروپایی است، حتی وقتی پرچم اروپایی نیست.
بازار دستدوم سازوکار تعیینکننده است. فالو دِ مانی و OCCRP رد حدود ۲۳۰ نفتکش را گرفتند که مالکان اروپایی و آمریکایی بین سالهای ۲۰۲۲ تا ۲۰۲۴ فروخته بودند و سپس وارد ناوگان سایه روسیه شده بودند. این کشتیها در مجموع نزدیک به ۴۰ درصد ناوگان بررسیشده را تشکیل میدادند. ارزش فروش برآوردشده مجموع آنها بیش از ۶٫۳ میلیارد دلار بود. سهم منافع یونانی ۱۲۷ کشتی، حدود ۵۵ درصد کل، بود که ۵۴ شرکت آنها را به مبلغ برآوردی دستکم ۳٫۷ میلیارد دلار فروخته بودند. هیچ گروه ملی دیگری به این رقم نزدیک نشد. بنابراین مالکان اروپایی و آمریکایی بخش قابل توجهی از ناوگان سایه روسیه را تأمین کردند.
نوسازی ناوگان روی دیگری نیز دارد. بررسی جداگانه GSCC میانگین سن کشتیهای تحت کنترل یونانیها را ۱۴٫۳ سال ثبت کرد، در حالی که میانگین جهانی ۱۸٫۸ سال بود. فروش کشتیهای قدیمیتر میتواند وضعیت ناوگان یک مالک را بهبود دهد و در عین حال بازاری را تغذیه کند که گردانندگان ناوگان سایه از آن کشتی میخرند. کشتیای که از تجارتِ منطبق با مقررات فروخته میشود، ممکن است پیش از ظهور دوباره با نام و پرچمی تازه، از چند شرکت پیاپی عبور کند. معاملات عادی میتوانند در مجموع بازارِ در دسترس کشورهای تحت تحریم را بازآرایی کنند.
محدودیتهای اتحادیه اروپا بر تجارت نفت ایران در سپتامبر ۲۰۲۵ دوباره برقرار شد؛ تحریمهای آمریکا در چارچوب حقوقی جداگانهای اعمال میشوند. اجرای تحریمهای آمریکا به نشانیهای یونانی نیز رسیده است. وزارت خزانهداری آمریکا در ۲۱ اوت ۲۰۲۵ آنتونیوس مارگاریتیس، چهره باسابقه کشتیرانی یونان، شرکت مارانت شیپینگ اند تریدینگ مستقر در آتن و شرکتهای وابسته ثبتشده در جزایر مارشال را تحریم کرد. هفت هفته پیشتر، شبکه سلیم احمد سعید، تاجر بریتانیایی عراقی، را هدف گرفته بود. به گفته خزانهداری، این شبکه نفت ایران و عراق را در پایانهای در خور الزبیر مخلوط میکرد و با اسنادی که ادعا میشد جعلی هستند، آن را بهعنوان نفت خام عراق به خریداران غربی میفروخت. گزارشهای یونانی دو شرکت یونانیِ تحریمنشده را از نظر تجاری به این شبکه مرتبط دانستند؛ خزانهداری نام آنها را نبرد.
روابط نفتی یونان با ایران تجارت قانونی را نیز دربر میگرفت. هلنیک پترولیوم در ژانویه ۲۰۱۶ توافق کرد خرید بلندمدت نفت خام ایران را از سر بگیرد. این شرکت در میانه ۲۰۱۸، چند ماه پیش از بازگشت تحریمهای نفتی آمریکا، خرید را متوقف کرد. رویترز گزارش داد بانک سوئیسیِ مسئول پرداختها دیگر انتقالهای مالی ایران را پردازش نمیکند. اتحادیه اروپا با خروج واشنگتن از توافق هستهای مخالفت کرد و کوشید شرکتهای اروپایی را در برابر تحریمهای تجدیدشده آمریکا محافظت کند. یونان بعداً یکی از هشت معافیت وارداتی واشنگتن را دریافت کرد، اما از آن استفاده نکرد. از دست رفتن دسترسی بانکی، پیش از اجراییشدن محدودیتهای نفتی تجدیدشده آمریکا، تجارت را مختل کرده بود.
بحران نفتکشها در سال ۲۰۲۲ آسیبپذیری دیگری را آشکار کرد. در آوریل، مقامهای یونانی لانا، با نام پیشین پگاس و پرچم روسیه، را در نزدیکی کاریستوس توقیف کردند. نام آن در ۱ مارس تغییر کرده بود و در ۱ مه به پرچم ایران منتقل شد. توقیف اولیه به تحریمهای اتحادیه اروپا علیه روسیه مربوط بود. پس از رفع آن محدودیت، تلاش جداگانهای برای مصادره محموله ایرانی آن بر اساس تحریمهای آمریکا ادامه یافت. انتقال نفت در ۲۳ مه آغاز شد. چهار روز بعد، ایران دو نفتکش یونانی حامل محمولههای نفت عراق، دلتا پوزیدون و پرودنت وریور، را توقیف کرد و حدود ۵۰ دریانورد، از جمله نُه یونانی و یک قبرسی، را در بازداشت نگه داشت.
دادگاه تجدیدنظر یونان در ۸ ژوئن حکم مصادره محموله را لغو کرد. دیوان عالی در ۲۶ ژوئیه اعتراضی را به دلایل شکلی رد کرد. نفت در اوت به لانا بازگردانده شد و هرگز به ایالات متحده نرسید. دو نفتکش یونانی در ۱۶ نوامبر ایران را ترک کردند؛ لانا نیز همان روز از لنگرگاه خود در نزدیکی پیرائوس حرکت کرد. آتن با توصیف این روند بهعنوان معامله مبادلهای مخالفت میکرد، اما وزارت دریانوردی آن علناً تأیید کرد که توافقی نهایی در تهران حاصل شده است.
ایران از داراییهای تجاری برای فشار بر یونان استفاده کرد. این درس چندان تازه نبود. ایران در سال ۲۰۱۹ استنا ایمپرو را توقیف کرده بود. کشتیهای تجاری نیز بیرون از حوزه حفاظت نیروی دریایی نیستند. با این حال، نگهداشتن کشتیِ یک مالک، محاسبه سیاسی متفاوتی از حمله به یک ناو جنگی ایجاد میکند. دولتها باید تشدید تنش را در برابر مذاکره درباره خدمه، محمولهها و کشتیها بسنجند. مالکان خصوصی به نقاط فشار در اختلافات میان دولتها تبدیل میشوند. تحریمها و محدودیتهای بانکی میتوانند این مالکان را بازدارند، اما بازدارندگی نظامی بهآسانی به شبکه تجاریِ پراکنده در حوزههای قضایی گوناگون منتقل نمیشود.
دفاع صنعت ارزش شنیدهشدن دارد. مالکان استدلال میکنند فروش قانونی نباید آنها را مسئول استفاده از کشتی در سالهای بعد کند. آنها همچنین به افزایش هزینههای رعایت مقررات اعتراض دارند، در حالی که تفسیر تعهدات حقوقی همچنان دشوار است. برخی کشتیها پیش از ورود به تجارتِ مشمول تحریم، بارها دستبهدست میشوند. این اعتراض وجاهت دارد. واشنگتن نیز برای هدفگرفتن واسطهها و گردانندگانی که این تجارت را ممکن میکنند دلایلی دارد. اما هیچیک از دو موضع مشکل ساختاری را حل نمیکند: بخش بزرگی از بار اجرای مقررات بر دوش بازیگران خصوصی است که داراییها و خدمهشان میتوانند به گروگان گرفته شوند.
عرضه نفت ایران به چین در جریان جنگ و محاصره آمریکا کاهش یافته است. رویترز در ۲۱ اوت گزارش داد دادههای مقدماتی کپلر، واردات نفت خام ایران به چین را از ابتدای آن ماه تا آن زمان ۵۳۴ هزار بشکه در روز نشان میدهد؛ در برابر رقم برآوردی ۸۲۳ هزار بشکه در ژوئیه و میانگین ۱٫۴ میلیون بشکه در سال ۲۰۲۵. رقم اوت تنها بخشی از ماه را پوشش میداد، اما از انقباضی قابل توجه حکایت داشت.
خواندن وضعیت هرمز دشوارتر است. گلدمن ساکس در اواخر اوت برآورد کرد مجموع صادرات نفت منطقه به حدود دوسوم سطح پیش از جنگ بازگشته است. برآورد این مؤسسه برای خود هرمز ۸ تا ۱۰ میلیون بشکه در روز بود. مجموع ارقام منطقه صادرات از مسیرهای دیگر را نیز شامل میشود، در حالی که نفتکشهای در حال حرکت با فرستندههای خاموش، برآورد تردد از تنگه را دشوار میکنند. تحریمها و کنترلهای زمان جنگ میتوانند پنهانکاری بیشتری را تشویق کنند و در نتیجه، تردد مشاهدهشده را به معیاری ناقص برای جریان واقعی تبدیل کنند. این ابهام ارزیابی میزان نفتی را که به خریداران میرسد و میزان اثربخشی محدودیتها پیچیده میکند.
جنگ سرانجام پایان خواهد یافت، اما نظام دوگانه کشتیرانی ممکن است از آن ماندگارتر باشد. کشتیهای واردشده به شبکههای مالکیت غیرشفاف لزوماً با توقف درگیریها به تجارت شفاف بازنمیگردند. فروش کشتیهای اروپایی به تأمین شبکههایی کمک کرد که اکنون هدف تحریمهای غربی هستند، هرچند تکتک معاملات الزاماً غیرقانونی نبودهاند. آزمون بعدی این خواهد بود که این زیرساخت پس از جنگ در خدمت چه کسی قرار میگیرد.
این مقاله نخستینبار در ۲۲ سپتامبر ۲۰۲۶ در Daily Sabah منتشر شده است.