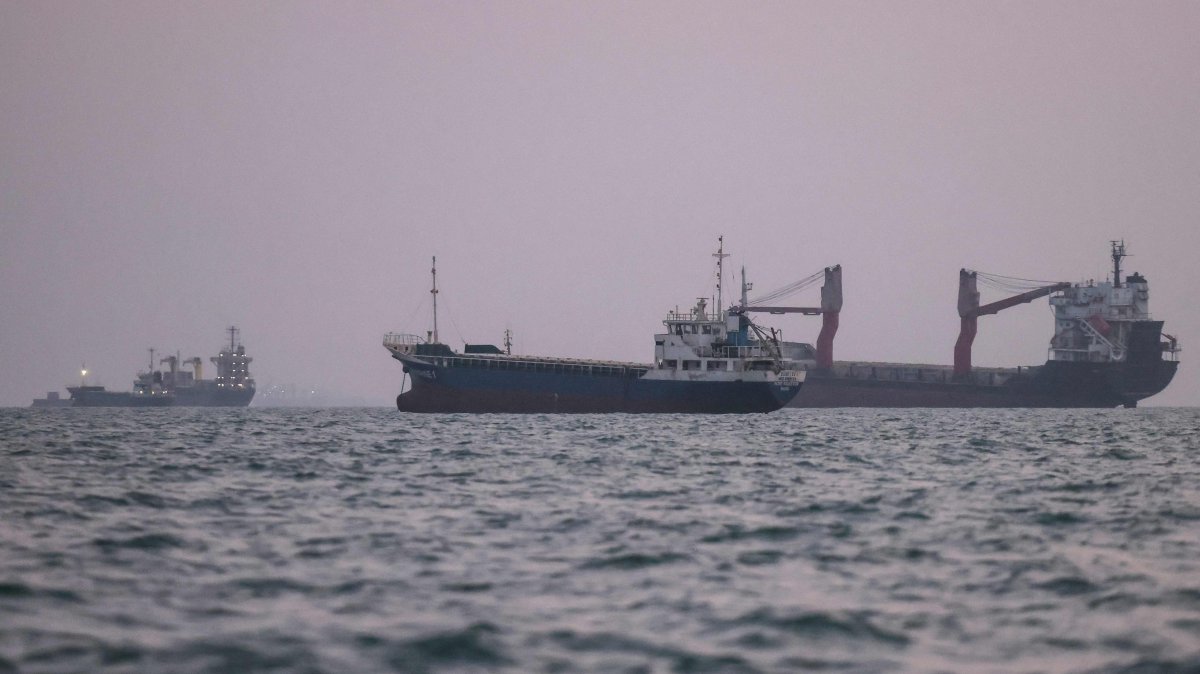
في 5 سبتمبر 2026، ضربت طائرات أمريكية مأهولة ومسيرة ثلاث ناقلات مشاركة في تجارة النفط الإيرانية، وفقاً للقيادة المركزية الأمريكية. وتعطلت الناقلة «داوني» قبالة جزيرة خارك، و«ستارك 1» قرب جاسك، فيما دُمرت «كايلو» التي لم تكن تحمل حمولة في خليج عُمان وغرقت لاحقاً. وعرض وزير الدفاع بيت هيغسيث المنطق بوضوح: إذا أطلقت إيران النار على سفن أمريكية، فستدمر واشنطن ناقلاتها. وحدد قائد سنتكوم الأدميرال براد كوبر ثمناً لهذا التحذير، قائلاً إن إطلاق النار على سفينتين حربيتين أمريكيتين سيكلف إيران ثلاث سفن. وكانت السفن الأمريكية قد تفادت الهجمات.
يبدو هذا مواجهة بين الجيش الأمريكي والحرس الثوري الإيراني. لكن النظام التجاري الكامن وراءه يمتد إلى ما هو أبعد بكثير من إيران. فالنفط الإيراني يُنقل على متن ناقلات إيران نفسها، بما فيها «داوني» و«ستارك 1» التابعتان لشركة الناقلات الوطنية الإيرانية، وكذلك على متن أسطول دولي أوسع.
في فبراير 2026، حددت شركة الاستخبارات البحرية «ويندوارد» نحو 430 ناقلة تنشط في التجارة الإيرانية، كانت 62 بالمئة منها ترفع أعلاماً زائفة و87 بالمئة خاضعة للعقوبات. ووصف تحقيق أجرته «فولو ذا ماني» ومشروع الإبلاغ عن الجريمة المنظمة والفساد (OCCRP) في فبراير 2025 أسطول ظل روسياً من نحو 600 سفينة. وقدرت دراسة كلية كييف للاقتصاد التي استند إليها التحقيق أن ناقلات الظل نقلت نحو 70 بالمئة من صادرات النفط الروسية البحرية في يونيو 2024. وهذه أسواق متداخلة لسفن متقادمة وملكيات غامضة وترتيبات تأمين غير واضحة. وتشمل السفن ناقلات أفراماكس وسويزماكس وناقلات نفط خام عملاقة، تعمل غالباً عبر شركات مسجلة في ملاذات خارجية وتغير أعلامها باستمرار. ومبيعات السفن الأوروبية والأمريكية موثقة بصورة جيدة، خصوصاً في الحالة الروسية.
يقدر تقرير اتحاد ملاك السفن اليونانيين الصادر في مايو 2026 الأسطول الخاضع للسيطرة اليونانية بـ5,798 سفينة، تتحكم في 19.1 بالمئة من الطاقة الاستيعابية العالمية للنقل، و26 بالمئة من سعة ناقلات النفط، و61 بالمئة من سعة الأسطول الخاضع لسيطرة الاتحاد الأوروبي. ووجد مسح منفصل للجنة التعاون الملاحي اليونانية (GSCC)، شمل 4,388 سفينة، أن أقل من ثلثها يرفع أعلام دول الاتحاد الأوروبي. فرأس المال أوروبي حتى حين لا يكون العلم كذلك.
سوق السفن المستعملة هي الآلية الحاسمة. فقد تتبعت «فولو ذا ماني» وOCCRP نحو 230 ناقلة باعها ملاك أوروبيون وأمريكيون بين عامي 2022 و2024، ثم انضمت إلى أسطول الظل الروسي. وشكلت معاً قرابة 40 بالمئة من الأسطول الذي شمله الفحص. وتجاوزت قيمة بيعها الإجمالية المقدرة 6.3 مليارات دولار. وبلغ نصيب المصالح اليونانية 127 سفينة، أي نحو 55 بالمئة من الإجمالي، باعتها 54 شركة مقابل ما لا يقل عن 3.7 مليارات دولار وفق التقديرات. ولم تقترب أي مجموعة وطنية أخرى من هذا المستوى. وهكذا وفر ملاك السفن الأوروبيون والأمريكيون حصة كبيرة من أسطول الظل الروسي.
لتجديد الأساطيل وجه آخر. فقد سجل مسح GSCC المنفصل متوسط عمر يبلغ 14.3 سنة للسفن الخاضعة للسيطرة اليونانية، مقابل 18.8 سنة عالمياً. ويمكن لبيع السفن الأقدم أن يحسن صورة أسطول المالك، وفي الوقت نفسه يمد السوق التي يشتري منها مشغلو الظل سفنهم. وقد تمر السفينة المبيعة من التجارة الملتزمة بالقواعد عبر شركات متعاقبة قبل أن تظهر مجدداً باسم وعلم جديدين. ويمكن للمعاملات الاعتيادية، بتراكمها، أن تعيد تشكيل السوق المتاحة للدول الخاضعة للعقوبات.
أعيد فرض قيود الاتحاد الأوروبي على تجارة النفط الإيراني في سبتمبر 2025، فيما تعمل العقوبات الأمريكية ضمن نظام قانوني منفصل. وقد وصل إنفاذ العقوبات الأمريكية إلى عناوين يونانية. ففي 21 أغسطس 2025، فرضت وزارة الخزانة الأمريكية عقوبات على المخضرم في قطاع الشحن اليوناني أنطونيوس مارغاريتيس، وشركة «مارانت للشحن والتجارة» ومقرها أثينا، وشركات مرتبطة مسجلة في جزر مارشال. وقبل ذلك بسبعة أسابيع، استهدفت شبكة رجل الأعمال البريطاني العراقي سليم أحمد سعيد. ووفقاً للخزانة، كانت الشبكة تمزج النفط الإيراني والعراقي في محطة بخور الزبير، وتستخدم وثائق يُزعم أنها مزورة لبيعه لمشترين غربيين على أنه خام عراقي. وربطت تقارير صحفية يونانية شركتين يونانيتين غير خاضعتين للعقوبات بالشبكة تجارياً، ولم تسمهما وزارة الخزانة.
شملت علاقة اليونان بالنفط الإيراني أيضاً تجارة مشروعة. فقد وافقت «هيلينيك بتروليوم» في يناير 2016 على استئناف شراء الخام الإيراني على أساس طويل الأجل. لكنها توقفت عن الشراء في منتصف 2018، قبل عودة العقوبات النفطية الأمريكية بأشهر. وأفادت رويترز بأن البنك السويسري الذي يتولى المدفوعات توقف عن معالجة التحويلات الإيرانية. وعارض الاتحاد الأوروبي انسحاب واشنطن من الاتفاق النووي، وسعى إلى حماية الشركات الأوروبية من العقوبات الأمريكية المتجددة. وحصلت اليونان لاحقاً على أحد إعفاءات الاستيراد الثمانية التي منحتها واشنطن، لكنها لم تستخدمه. وكان فقدان الوصول إلى القنوات المصرفية قد عطل التجارة بالفعل قبل دخول القيود النفطية الأمريكية المتجددة حيز التنفيذ.
كشفت أزمة الناقلات عام 2022 نقطة ضعف أخرى. ففي أبريل، احتجزت السلطات اليونانية الناقلة «لانا»، التي كانت تسمى سابقاً «بيغاس» وترفع العلم الروسي، قبالة كاريستوس. وكان اسمها قد تغير في 1 مارس، ثم انتقلت إلى العلم الإيراني في 1 مايو. وتعلق الاحتجاز الأول بعقوبات الاتحاد الأوروبي على روسيا. وبعد رفع ذلك القيد، استمر مسعى منفصل لمصادرة حمولتها الإيرانية بموجب العقوبات الأمريكية. وبدأ نقل النفط في 23 مايو. وبعد أربعة أيام، احتجزت إيران ناقلتين يونانيتين تحملان شحنتين من النفط العراقي، هما «دلتا بوسيدون» و«برودنت واريور»، واحتجزت نحو 50 بحاراً بينهم تسعة يونانيين وقبرصي واحد.
ألغت محكمة استئناف يونانية مصادرة الحمولة في 8 يونيو. وفي 26 يوليو، رفضت المحكمة العليا طعناً لأسباب إجرائية. وأعيد النفط إلى «لانا» في أغسطس ولم يصل مطلقاً إلى الولايات المتحدة. وغادرت الناقلتان اليونانيتان إيران في 16 نوفمبر، فيما غادرت «لانا» مرساها قبالة بيرايوس في اليوم نفسه. ورفضت أثينا وصف العملية بأنها مقايضة، لكن وزارتها المعنية بالشؤون البحرية أكدت علناً التوصل إلى اتفاق نهائي في طهران.
استخدمت إيران الأصول التجارية للضغط على اليونان. ولم يكن الدرس جديداً. فقد احتجزت إيران «ستينا إمبيرو» عام 2019. كما أن السفن التجارية ليست خارج نطاق الحماية البحرية. ومع ذلك، فإن احتجاز سفينة مملوكة لجهة خاصة يخلق حساباً سياسياً مختلفاً عن مهاجمة سفينة حربية. وعلى الحكومات أن توازن بين التصعيد والتفاوض بشأن الأطقم والحمولات والسفن. ويصبح الملاك الخاصون نقاط ضغط في النزاعات بين الدول. وقد تردع العقوبات والقيود المصرفية هؤلاء الملاك، لكن الردع العسكري لا ينتقل بسلاسة إلى شبكة تجارية موزعة بين ولايات قضائية متعددة.
يستحق دفاع القطاع أن يُسمع. فالملاك يقولون إن البيع القانوني ينبغي ألا يجعلهم مسؤولين عن استخدام السفينة بعد سنوات. كما يعترضون على ارتفاع تكاليف الامتثال في ظل استمرار صعوبة تفسير الالتزامات القانونية. وتتغير ملكية بعض السفن مراراً قبل أن تدخل في تجارة خاضعة للعقوبات. ولهذا الاعتراض وجاهته. ولواشنطن أيضاً أسبابها لاستهداف الوسطاء والمشغلين الذين يتيحون تلك التجارة. لكن أياً من الموقفين لا يحل المشكلة الهيكلية، وهي أن جانباً كبيراً من عبء الإنفاذ يقع على عاتق أطراف خاصة يمكن احتجاز أصولها وأطقمها رهائن.
تراجعت إمدادات النفط الإيراني إلى الصين في ظل الحرب والحصار الأمريكي. وأفادت رويترز في 21 أغسطس بأن بيانات كبلر الأولية قدرت واردات الصين من الخام الإيراني بـ534 ألف برميل يومياً منذ بداية ذلك الشهر، مقارنة بتقدير قدره 823 ألفاً في يوليو ومتوسط بلغ 1.4 مليون في عام 2025. ولم يشمل رقم أغسطس إلا جزءاً من الشهر، لكنه أشار إلى انكماش كبير.
أما هرمز فقراءته أصعب. فقد قدر غولدمان ساكس في أواخر أغسطس أن إجمالي صادرات النفط الإقليمية تعافى إلى نحو ثلثي مستوى ما قبل الحرب. وكان تقديره لهرمز نفسه يتراوح بين 8 و10 ملايين برميل يومياً. وتشمل الإجماليات الإقليمية الصادرات التي تسلك مسارات أخرى، فيما تعقد الناقلات التي تبحر وأجهزة الإرسال والاستقبال لديها مطفأة تقديرات الحركة عبر المضيق. ويمكن للعقوبات والضوابط في زمن الحرب أن تشجع مزيداً من التخفي، فتجعل الحركة المرصودة مقياساً غير مكتمل للتدفقات الفعلية. ويعقد هذا الغموض تقييم كمية النفط التي تصل إلى المشترين ومدى فاعلية القيود.
ستنتهي الحرب في نهاية المطاف، لكن نظام الشحن ذي المستويين قد يبقى بعدها. فالسفن التي دخلت شبكات ملكية غامضة لن تعود بالضرورة إلى التجارة الشفافة عند توقف القتال. وقد أسهمت مبيعات السفن الأوروبية في تزويد شبكات تستهدفها اليوم العقوبات الغربية، رغم أن المعاملات الفردية لم تكن بالضرورة غير قانونية. وسيكون الاختبار التالي هو الجهة التي ستخدمها هذه البنية التحتية بعد الحرب.
نُشر هذا المقال لأول مرة في 22 سبتمبر 2026 في Daily Sabah.